


医療費控除
医療費控除とは、1年間に支払った生計をともにする家族みんなの医療費が10万円(年間所得が200万円未満の場合は年間所得の5%)を超えるとき、税務署に確定申告することにより所得控除を受けることができる制度のことです。
対象となるのは診療代・治療代、治療目的の処方薬、通院に必要な交通費なども含まれます。
ただし高額療養費や出産育児一時金、生命保険などの給付金があった場合はその対象となる医療費から差し引いて計算します。
くわしくは国税庁のHPをご覧ください。
国税庁タックスアンサー
医療費控除の対象
- 生計を一にする家族(同居に限らない)
- 対象期間は前年の1月1日から12月31日まで
医療費控除額の算出
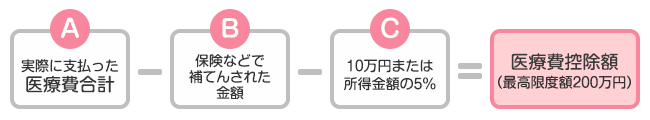
医療費控除額は以下のように算出します。ただし最高限度額200万円までになります。
 |
実際に支払った 医療費の合計額 |
詳しくは国税庁のHPをご覧ください 医療費控除の対象となる医療費 医療費控除の対象となる出産費用の具体例 医療費控除の対象となる入院費用の具体例 医療費控除の対象となる歯の治療費の具体例 |
|---|---|---|
 |
保険金などで 補てんされる金額 |
生命保険契約などで支給される医療保険金、入院給付金など(休業補償金、所得補償保険に基づく保険金等は除きます) 健康保険で支給される高額療養費、合算高額療養費、移送費、出産育児一時金など(傷病手当金、出産手当金等は除きます) |
 |
10万円 | または、その年の所得金額の合計額が200万円未満の人はその5%の金額 |
控除を受けるための手続き(確定申告)
医療費控除に関する事項を記載した確定申告書、その他必要書類を税務署に提出してください。
医療費控除などの還付申告については、申告年の翌年1月1日から5年間申告することができます。
なお確定申告書等の提出は、郵送する、e-Tax(インターネット)を利用する、税務署の窓口に持参する、などいくつかの方法があります。
必要書類(1)確定申告書
e-Tax(インターネット)を利用する場合は「確定申告書等作成コーナー」から入力・送信してください。
紙で提出する場合は税務署で取り寄せるか
確定申告書などの様式・手引き(国税庁のHP)
を利用することができます。
必要書類(2)源泉徴収票
年末調整後、事業所から源泉徴収票が発行されますので大切に保管しておいてください。
必要書類(3)医療費の明細書・領収書、医療費通知
当健康保険組合が発行する医療費通知を添付すると明細の記載を簡略化することができます。領収書については添付不要ですが、記載内容確認等のため5年間保管しておく必要があります。
その他の必要なもの
- マイナンバーカード(お持ちでない方はマイナンバー通知カードと身元確認書類等)
- 申告者名義の預金口座
- 生命保険等の給付金があった場合は、その金額がわかるもの
 PAGE TOP